財政調整基金を貯め込むデメリット
こんにちは。堺市議会議員(堺区)のふちがみ猛志です。
今日は財政の話です。
少し小難しいかもしれませんが、できるだけ分かりやすく書こうと思います。
結論としては、
「300億円も貯金を増やした!!」って聞いても、「素晴らしい!」って思わないでね。
ということです。
貯金を増やすことは必ずしもいいことではなく、デメリットもあります。そのことについて書こうと思います。ちなみに「借金を減らした!」も同じです。
300億円貯め込んだ理由
永藤市長就任時、18億円だった堺市の財政調整基金が、わずか6年で300億円を超えました。
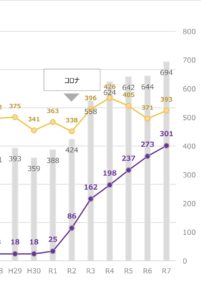
※紫の折れ線グラフが財政調整基金、黄色が後述の特定目的基金、棒グラフがその合計
「基金」とは貯金のことで、主に3種類あります。後で述べますね。
そのうち「財政調整基金」は使い道が固定されていない「自由で使いやすい貯金」です。家庭で言うところの普通預金のようなものだと思ってください。
急激にこの財政調整基金を増やした理由は、
①災害や経済変動に機動的に対応するため…100億円
②予算編成時の財源調整のため(2年分)…200億円
それで「合計300億円」だそうです。
②はさらに小難しいので、あとで少しだけ触れることにし、このブログでは①を中心に書こうと思います。
「そんなに必要ないよ!もったいないよ!」というのが、私の主張です。
貯め込むメリットとデメリット
財政調整基金を増やすメリットは、
先に書いた通り、「不測の事態への機動的な対応」です。
これは家庭における貯金も同じですよね。
急にお金が必要になった時、失業等で収入が激減した時を想定し、貯金しておく…。わかりやすいかと思います。
一方、デメリットもあります。
市民サービス等に活用し得た財源の留保、そして世代間の不公平を生むことです。
貯金にまわる分、市民サービスは削られます。貯金する分、生活費が減るのと同じ、単純な話です。
市民サービスとして使えば、何らかのリターン(投資効果、人口誘因効果、少子化抑制効果等)を狙えますが、貯金は何も生み出しません。
また、家庭の貯金であれば「今は我慢でも、将来の自分のために、子や孫のために」となるでしょうが、堺市(自治体)が貯め込んだ貯金が、あなたやあなたの近親者のために使われるとは限りません。
その時にあなたはこの世にいないかもしれないし、子や孫が堺市に住む保証などありませんからね。
いつかの時のための貯金であっても、それは「払った税金が使われずに貯金にまわる世代」と、「払ってもない分を使ってもらえる世代」という不公平を生むのです。
このデメリットは、私の勝手な主張ではありません。
堺市の財政局の答弁でも認めているものです。
このデメリットを最小化するには、基金は「本当に必要な分だけ」にすることで、果たして「不測の事態のために100億円も必要なのか。それが財政調整基金でないといけないのか。」がポイントとなります。
私の答えはNoです。
堺市にある3つの貯金
基金(貯金)には3つの種類があります。
1つ目は、先に述べた「自由で使いやすい貯金」、財政調整基金です。堺市はこれが約300億円に到達。
2つ目が利用目的を限定している特定目的基金です。
名前の通り、使い道が決められた貯金で、今の堺市はこれが400億円弱。中身はバラバラで、一番多いのが「公共施設等整備基金」で、これだけで300億円近くあります。ほか、教育目的や、文化振興目的など、様々です。
3つ目が減債基金と言われるもので、これは借金の返済で首が回らなくならないように、借金額に応じて積み立てることを国に義務付けられた、借金返済用の貯金です。堺市はこれが約650億円あります。ローン返済用なので、これが一度に使い切られるようなことはありません。ここがミソです。
自治体の基金残高がいくらかという話をする時、たいていは財政調整基金と特定目的基金の合計を言い、「※減債基金を除く」という注釈が入ることがほとんどです。
特定目的基金から使うという手法
堺市当局が言うように、災害発生時に100億円が必要だとして、です。
何もそれを財政調整基金で貯めておく必要はありません。
その多くは、もともと貯めている特定目的基金の一つ、公共施設等整備基金から支出できるからです。
同基金は、「公共施設」という名前が付いていますが、施設(=建物)だけでなく、道路や公園など、幅広いインフラの整備に使えます。
災害復旧目的の100億円であれば、すでに貯えている特定目的基金が約400億円、しかも公共施設等整備基金が300億円近くありますから、そこから大半を捻出できるはずで、必ずしも財政調整基金で新たに100億円を貯めなくてもいいのです。
減債基金から借りるという手法
もっと言えば、特定目的基金から切り出す必要もありません。
災害であれ経済変動であれ、仮に不測の事態で100億円、あるいはそれ以上に必要なことになっても、減債基金から借りればいいのです。
これは「借金返済のために義務付けられた貯金」ですが、その規模は約650億円。堺市が「必要だ」とした財政調整基金300億円を大きく上回ります。
当然、これはゆくゆく借金返済に使われるのですが、すぐ使うわけではないので、いったんお借りして、長期間を掛けて穴埋め(基金に返済)していってもいいのです。これが制度上可能なことは、当局も認めています。
ただし、当局はこの手法(減債基金からの借用、後年の穴埋め)について「将来の負担になる」と答弁しています。果たしてそうでしょうか。
6年で貯めるか20年で返すか
不測の事態はいつ起きるかわからないものです。明日起こるかもしれませんが、何十年と起こらないかもしれません。
そのことのために、100億円という大規模な財源を「塩漬け」にしておくのはもったいないし、不測の事態と関係のないかもしれない「今の世代」だけで、それを全額負担するのは不公平です。
ならば、実際に起こった時に、「どうせ貯めている減債基金」からお借りして、災害復旧や「(財源不足時における)市民サービスの維持」にあて、その恩恵を受ける世代で、長期間をかけて、少しずつ負担を分かち合いながら返していけばいいのです。
そしてもちろん、塩漬けにせず「今100億円を使う」、それでまちづくり等に投資すれば、その恩恵は将来世代にも及びます。
今回、永藤市長は財政調整基金300億円(うち不測の事態への対応用に100億円)を、わずか6年で貯めました。6年間に負担が集中しているのです。その恩恵が得られるかも分からない人たちに。
それよりも、当事者の負担によって、20年、あるいは30年をかけて返す方が、「塩漬け」も「不公平」もなくて合理的だと私は思っています。
財源調整に必要な額
財源調整の200億円にも少しだけ触れておきますが、ややこしいのでサクッといきます。
財源調整とは、予算を組む際に、「見込まれる支出」と「見込まれる収入」のギャップを埋める作業です。
この話だけで、長々と解説ブログを書かないといけなくなるので、とにかく「予算編成時に財源調整のために、大きな額が必要」、「2年分必要」、「ただし、その大半は実際に消費されず、決算で返ってくる」、この3点だけ知ってください。
堺市当局は、過去の実績で毎年度「80~100億円」の財源調整を行っていたから、「2年分で200億円必要」と主張しています。
しかし、その一部(一昔前は「大半」)は、公共施設等整備基金からあてらており、財政調整基金からあてているのは、せいぜい70億円程度、少ない年だと20億円くらいです(永藤市政下の実績)。繰り返しますが、しかもそれは決算時には多くが返ってきます。
多めに見ても、財源調整用に用意しておく財政調整基金は70億円程度×2年分で、まあ、150億円もあれば十分でしょう。これが私の考えです。
不測の事態への対応100億円は、事前に貯めるのではなく、事後に減債基金からの借用で。
財源調整は200億円ではなく、150億円で。
これで合計150億円。実際に貯めた財政調整基金300億円との差額は150億円。
(差額)150億円を塩漬けにするのか、市民サービスにまわすのか。
この数十億、あるいは百数十億に、もっとシビアになった方がいいと思います。ザクっと貯金しすぎです。
財政再建のヒーロー?
おそらくこの「財政調整基金を300億円に増やした」という話は、次の市長選挙で現職陣営(永藤市長が出馬するかは未定)の大きな宣伝材料とされるでしょう。さも、財政再建のヒーローであるかのように。
ただし、これまで述べた通り、一概に「いい話」ではなく、デメリットもあり、私は過剰な積み立てであり、もったいない話だと思っています。
もし、そのような宣伝に出くわした時には、眉に唾をつけてみてください。
先日の決算委員会で、私が「過剰な積み立てをやめて、ちゃんと使おう」という主張をしたら、財政当局は「お金があるから使うのではなく、やりたい施策があるから使うのだ」という主旨の答弁をしました。
私はハッとしました。
永藤市長のやりたい施策って何なんだろう・・・??
やりたい施策がないから、勝手にお金が貯まっていった…。
そんな気すらする、財政当局の答弁でした。
堺市議会議員ふちがみ猛志

LINE登録はこちらからも↓↓↓